
Wrzesień 2026 roku przyniósł istotną zmianę w ocenie wiarygodności kredytowej Polski. Agencja Moody’s obniżyła rating naszego kraju z A2 do A3, kończąc niemal 24-letni okres utrzymywania tej samej oceny. Tymczasem Rumunia, która od dwóch dekad pozostaje na najniższym poziomie inwestycyjnym, mierzy się z ryzykiem dalszej degradacji.
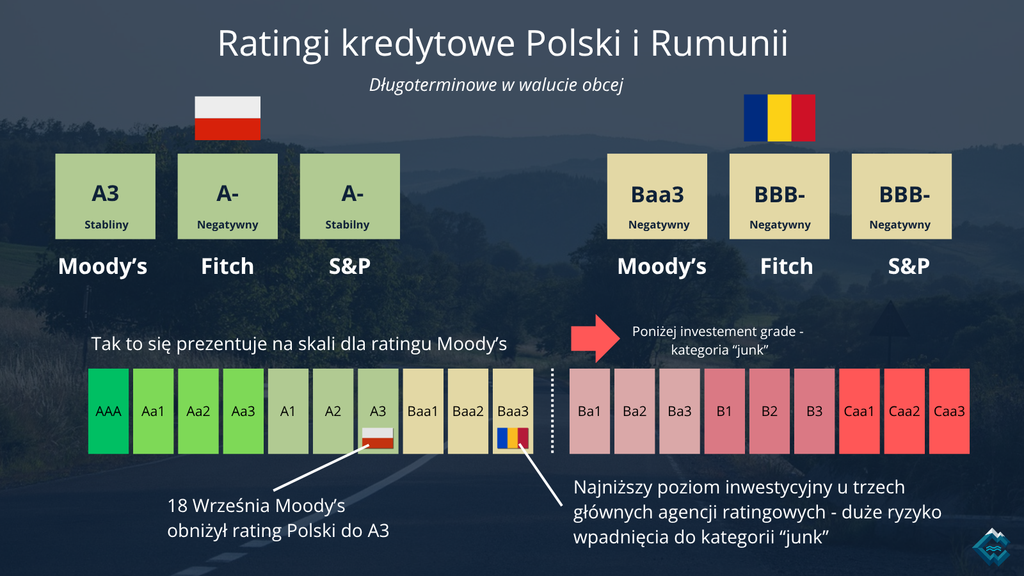
18 września 2026 roku Moody’s obniżył długoterminowy rating Polski z A2 do A3, jednocześnie zmieniając jego perspektywę z negatywnej na stabilną. Agencja wskazała przede wszystkim na pogarszającą się sytuację finansów publicznych, utrzymujące się wysokie deficyty budżetowe oraz rosnące koszty obsługi zadłużenia. Według prognoz Moody’s deficyt sektora finansów publicznych Polski ma wynosić około 7% PKB zarówno w 2026, jak i 2027 roku. Spadek ratingu, może okazać się dużym wyzwaniem dla rządzących, szczególnie, że już za rok, odbęda się w Polsce wybory parlamentarne.
Pomimo obniżki Polska nadal utrzymuje stosunkowo wysoką ocenę wiarygodności kredytowej. Moody’s przyznaje jej rating A3, natomiast Fitch i S&P oceniają Polskę na poziomie A−. To trzy stopnie powyżej najniższej kategorii inwestycyjnej.
Znacznie trudniejsza jest sytuacja Rumunii. Moody’s utrzymuje jej rating na poziomie Baa3, a Fitch i S&P na poziomie BBB−. Wszystkie trzy agencje nadają tym ocenom perspektywę negatywną. Oznacza to, że Rumunia znajduje się zaledwie jeden stopień powyżej kategorii spekulacyjnej, potocznie określanej jako „junk”. Co ciekawe, rating Moody’s dla Rumunii pozostaje na poziomie Baa3 nieprzerwanie od 2006 roku, mimo znaczącego rozwoju gospodarczego kraju w tym okresie.
Z czego wynika inna ocena Polski i Rumunii?
Podstawowym problemem obu gospodarek są finanse publiczne. Polska mierzy się z rosnącym zadłużeniem(które przed wojną na Ukrainie było utrzymywane w granicach rozsądku) i wysokimi wydatkami, szczególnie na obronność(z oczywistych przyczyn), ochronę zdrowia oraz świadczenia społeczne. Jej rating wspierają jednak wielkość i zróżnicowanie gospodarki, członkostwo w Unii Europejskiej oraz wiarygodność polityki pieniężnej.
Rumunia znajduje się w trudniejszej sytuacji ze względu na wysokie deficyty budżetowy i obrotów bieżących, presję na wzrost długu oraz ryzyko związane z realizacją reform fiskalnych. Dodatkowym wyzwaniem jest znaczny udział zadłużenia denominowanego w walutach obcych. Osłabienie leja może zwiększać wartość tych zobowiązań wyrażoną w walucie krajowej.
Rating kredytowy nie wyznacza bezpośrednio oprocentowania obligacji skarbowych. O ich rentowności decyduje rynek, uwzględniając między innymi inflację, stopy procentowe, sytuację gospodarczą i ryzyko inwestycyjne. Oceny agencji mogą jednak wpływać na decyzje inwestorów, a to w konsekwencji na koszt finansowania państwa.
W przypadku Rumunii ewentualna utrata ratingu inwestycyjnego mogłaby mieć szczególne znaczenie. Część funduszy inwestycyjnych posiada bowiem ograniczenia dotyczące zakupu obligacji o ratingu spekulacyjnym. Obniżka mogłaby zatem ograniczyć zainteresowanie rumuńskim długiem, zwiększając presję na rentowności nowych emisji.
Polska i Rumunia stoją dziś przed podobnym wyzwaniem: ograniczeniem deficytów i ustabilizowaniem zadłużenia bez zahamowania wzrostu gospodarczego. Różnica polega na tym, że Polska, pomimo niedawnej obniżki, nadal dysponuje większym marginesem ratingowym kiedy to Rumunia musi przekonać inwestorów i agencje, że jest w stanie trwale uporządkować finanse publiczne, aby utrzymać się w kategorii inwestycyjnej – co jest wyjątkowo trudne w sytuacji, gdy od kilku miesięcy Rumunia nie posiada stałego rządu,
Źródła: Ministerstwo Finansów RP, Ministerstwo Finansów Rumunii, Fitch, S&P oraz Moody’s.